De redactionele verantwoordelijkheid voor dit artikel berust bij Wuhan Ooi Photoelectric Technology Co., Ltd. Geschreven en beoordeeld door het redactieteam van Ooitech. Zie ons redactioneel beleid voor hoe we schrijven, waar AI-tools worden gebruikt en hoe u een correctie kunt aanvragen.
Waarom gaan zo veel zonne-energiebedrijven failliet?
Inhoudsopgave
Zonne-energiebedrijven falen niet om één reden, ze falen om redenen die volledig afhangen van welk deel van de sector ze zich bevinden — en ze op één hoop gooien is waarom het faalpercentage mysterieus lijkt terwijl dat niet zo is. Een installateur, een distributeur en een celfabrikant runnen drie verschillende bedrijven met drie verschillende faalmechanismen. Slechts één daarvan gaat wezenlijk over fabricage. Dit artikel scheidt ze, legt uit wat elk type daadwerkelijk de das omdoet, en destilleert vervolgens wat het patroon betekent voor iedereen die overweegt nu een productielijn te bouwen.
Drie bedrijven delen één naam
Het woord “zonne-energiebedrijf” dekt bedrijven die operationeel bijna niets gemeen hebben. Hun faalpercentage als één statistiek behandelen is de eerste fout.
| Bedrijfsmodel | Wat het doet | Typisch faalmechanisme | Vroeg waarschuwingssignaal |
|---|---|---|---|
| Installateur of EPC | Verkoopt en installeert systemen | Krapte in werkkapitaal: lange debiteurentermijnen, dunne marges, loonkosten en voertuigen die door een seizoensgebonden bedrijf worden gedragen | Omzet die groeit terwijl cash daalt; langere inningsperiodes |
| Distributeur | Houdt voorraad aan en verplaatst deze | Waardevermindering van voorraad wanneer prijzen dalen, plus kredietrisico op installateurs die failliet gaan | Voorraadomloopsnelheid die vertraagt terwijl de prijs per eenheid daalt |
| Fabrikant | Maakt cellen of modules | Capaciteit gebouwd vóór de vraag; prijsdaling die kostenreductie inhaalt; opbrengst die nooit op gang komt | Bezettingsgraad die daalt terwijl de schuldendienst vaststaat |
Merk op dat alleen de derde regel een fabricageprobleem is. De eerste twee zijn financierings- en vraagproblemen in technische kleding gestoken. Die scheiding is het vasthouden waard, want het advies dat de één helpt is nutteloos voor de ander.
Waarom installateurs en distributeurs falen
Het residentiële en commerciële installatiebedrijf is geen bedrijf met hoge marges, en het is geen bedrijf met voorspelbare vraag. Het heeft drie structurele zwaktes die elkaar versterken.
De vraag beweegt mee met de kosten van geld. Een zonnesysteem is voor de meeste klanten een aankoop met een lange terugverdientijd, en de terugverdienberekening is gevoelig voor rentetarieven en voor de prijs van de elektriciteit die het verdringt. Wanneer financiering duur wordt, dunt de pijplijn snel uit, precies op het moment dat een bedrijf met loonkosten en voertuigen dat juist niet kan gebruiken.
Betalingsvoorwaarden lopen de verkeerde kant op. De installateur betaalt voor apparatuur en arbeid voordat de klant volledig betaalt, en vaak voordat de netaansluiting is voltooid. Groei kost cash in plaats van dat het cash oplevert, wat betekent dat een groeiende installateur vaak dichter bij insolventie zit dan een stabiele.
Beleid is een vraaginput, geen achtergrondvoorwaarde. Wijzigingen in salderingsregelingen, stimuleringsprogramma's of vergunningsregels kunnen de adresseerbare markt binnen één kwartaal veranderen. Bedrijven die opschaalden voor de oude regels krimpen niet met dezelfde snelheid.
Distributeurs zitten stroomafwaarts van dit alles en erven het. Ze houden voorraad aan waarvan de waarde daalt terwijl ze die aanhouden — moduleprijzen dalen bijna continu — en ze verstrekken krediet aan installateurs die mogelijk niet overleven. Wanneer een grote installateur faalt, komt het verlies bij de distributeur terecht.
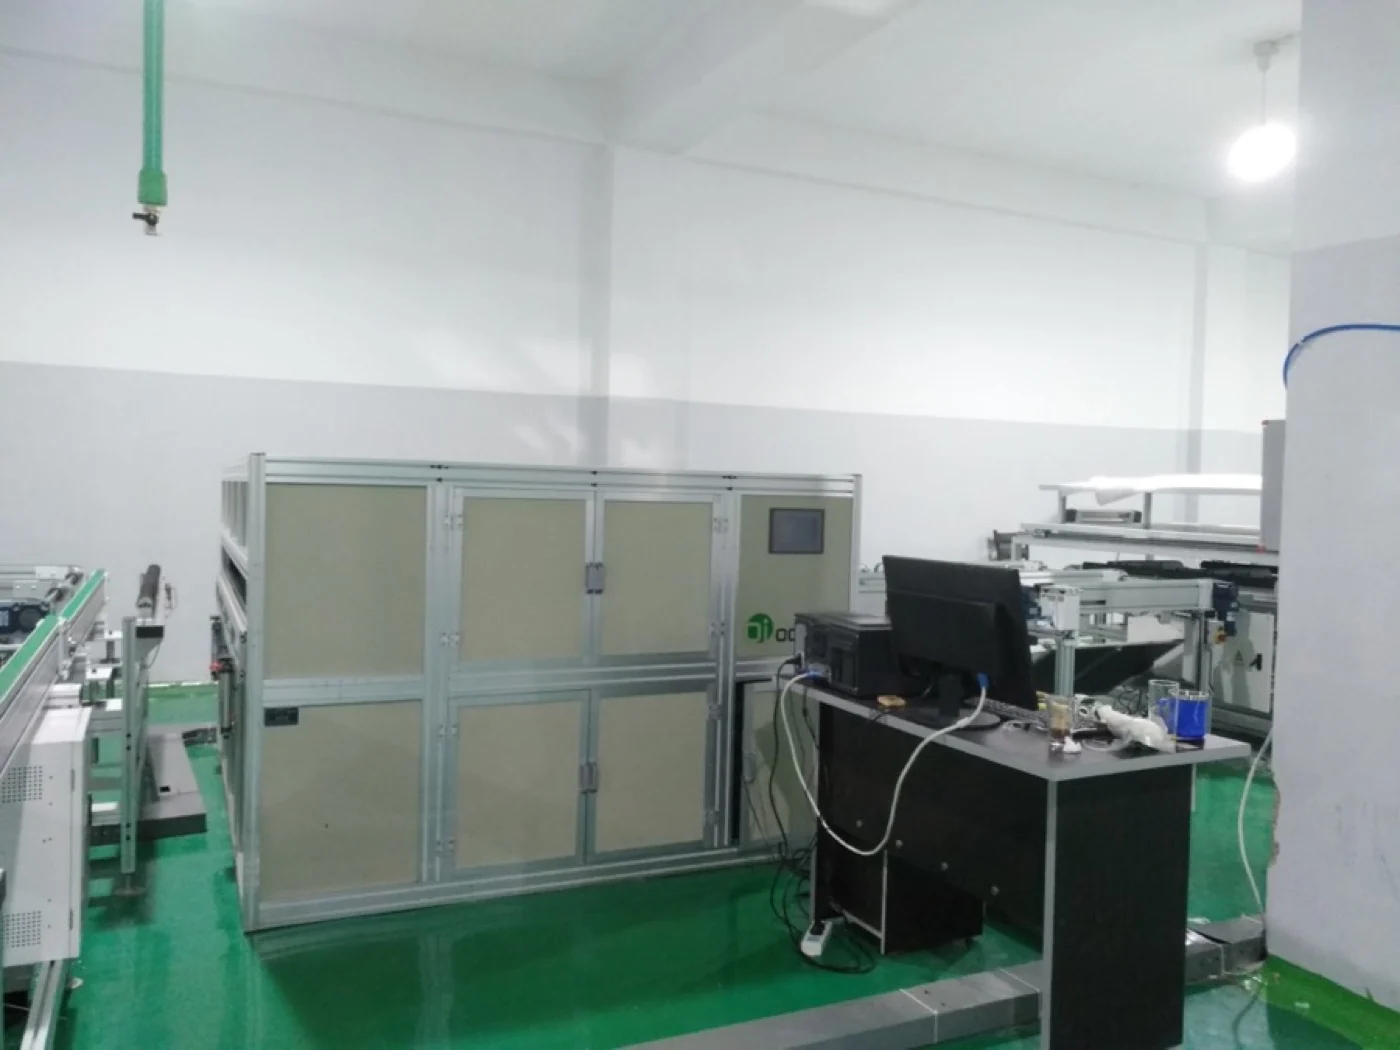
De risico's veranderen zodra een bedrijf machines zoals deze bezit, waar vaste capaciteit, opbrengstramp en bezettingsgraad bepalen of het overleeft.
Waarom fabrikanten falen — en dit deel is anders
Fabricagefalen heeft zijn eigen logica. De sector is kapitaalintensief, cyclisch, blootgesteld aan beleid en gekenmerkt door dalende prijzen. Elk daarvan is afzonderlijk beheersbaar; samen straffen ze iedereen af die de timing verkeerd inschat.
- Capaciteit gebouwd vóór de vraag. Een productielijn kost tijd om te bestellen, te bouwen, te installeren en op te starten. Als iedereen op hetzelfde moment besluit uit te breiden — wat een goed jaar precies aanmoedigt — komt de capaciteit tegelijk aan en stort de prijs in voordat ze is afbetaald.
- Prijsdaling die kostenreductie inhaalt. Module- en celprijzen dalen elk jaar. Een fabrikant die de kosten niet sneller kan verlagen dan de markt de prijs verlaagt, loopt op een loopband die hem uiteindelijk voorbijstreeft. Kostenpositie, niet technologische leiderschap, bepaalt het overleven.
- Opbrengst die nooit op gang komt. Een nieuwe lijn start niet op zijn gespecificeerde opbrengst. Het gat tussen inbedrijfstelling en volwassen opbrengst is waar een groot deel van de totale investering daadwerkelijk wordt besteed, en het is onzichtbaar in de apparatuurofferte. Dit is de meest voorkomende reden waarom een technisch succesvolle lijn commercieel faalt.
- Klantconcentratie. Een fabrikant met twee grote klanten is geen bedrijf met een klantenbestand, het is een bedrijf met twee afhankelijkheden. Wanneer één opnieuw onderhandelt of vertrekt, blijven de vaste kosten staan.
- Certificering en markttoegang. Een lijn die niet naar de doelmarkt kan verschepen is een lijn zonder markt. De certificerings- en exportcompliancekwestie is een commerciële vereiste, geen papierwerk.
Worstelt de sector eigenlijk?
Het eerlijke antwoord is dat de sector altijd ergens worstelt, omdat ze structureel cyclisch is. De vraag groeit op de lange termijn, maar capaciteit groeit in stappen, en de mismatch tussen een stapsgewijze aanbodcurve en een vloeiende vraagcurve produceert een regelmatige cyclus van margedruk gevolgd door consolidatie.
Wat in de huidige periode echt anders is, is het tempo van de technologietransitie. De sector is overgestapt van multi naar mono, toen naar PERC, toen naar TOPCon, en beweegt zich nu richting back-contactroutes. Elke transitie beloont wie het eerst opstart en bestraft wie capaciteit aanhoudt in de uitgaande technologie. Onze notities over de back-contactroadmap en over wat structureel verandert tussen TOPCon en BC behandelen de technische kant van die verschuiving.
Een overgangsperiode is de gevaarlijkste tijd om fabrikant te zijn en de gevaarlijkste tijd om apparatuur te kopen, omdat de specificatie die vandaag juist is over drie jaar de uitgaande kan zijn. Het is om dezelfde reden ook de beste tijd om een lijn te bouwen — als je die bouwt voor het formaat dat eraan komt in plaats van het formaat dat verdwijnt.
Wat een productiebedrijf overlevingsvatbaar maakt
Als je kijkt naar wie overleeft in plaats van wie faalt, krijg je een duidelijker set regels. De overlevenden delen meestal vier kenmerken.
- Capaciteitsdiscipline. Ze breiden uit op basis van vastgelegde vraag in plaats van op basis van een prognose, en ze accepteren dat ze volume verliezen in een hoogconjunctuur om te voorkomen dat ze dat volume door een laagconjunctuur moeten dragen.
- Een kostenpositie die ze kunnen verdedigen. Meestal een combinatie van schaal, opbrengst en locatie in de toeleveringsketen in plaats van één enkel voordeel.
- Kasconversie die werkt. Ze innen sneller dan ze betalen, wat voor een fabrikant betekent: aanbetalingstermijnen bij orders en gedisciplineerd krediet aan klanten.
- Flexibiliteit van apparatuur. Lijnen die gespecificeerd zijn om meer dan één celformaat of technologie aan te kunnen overleven een overgang; lijnen die gespecificeerd zijn voor precies één formaat, tegen de laagst mogelijke prijs, niet.
Dat laatste punt is het punt dat we het meest direct zien, omdat het wordt beslist op het moment van aankoop. Een lijn die is gekocht om precies het product van vandaag tegen de prijs van vandaag te maken, is een weddenschap dat er niets verandert. Onze gids over een modulebedrijf starten en de uitsplitsing van wat lijnen kosten bij verschillende capaciteiten komen beide terug op dezelfde vraag: wat kun je met deze configuratie over drie jaar maken?
Wat dit betekent als je van plan bent nu te bouwen
Een hoog faalpercentage in de sector is geen reden om die te vermijden, maar het is wel een reden om specifiek te zijn over waartegen je je beschermt. Het patroon hierboven vertaalt zich in een korte lijst van zaken die je moet regelen voordat je kapitaal vastlegt.
- Modelleer de prijs aan het einde van de bouw, niet die van vandaag. Als je businesscase alleen werkt bij de moduleprijs die geldt op het moment dat je het apparatuurcontract tekent, werkt die niet, want tegen de tijd dat de lijn produceert is die prijs verschoven. Bouw de case op een lagere prijs en een realistische opstartcurve.
- Neem de formaatkwestie bewust. Een lijn kopen die gespecificeerd is voor precies één celformaat is vandaag goedkoper en later kwetsbaarder. Vraag wat dezelfde stations nog meer kunnen draaien, en wat het kost om om te schakelen.
- Financier de opstartcurve, niet alleen de apparatuur. Inbedrijfstelling en volwassen opbrengst liggen maanden uit elkaar, en dat gat wordt betaald in materialen en arbeid zonder output. Dit is een echte post in de begroting, geen reserve.
- Regel markttoegang vóór de order. Certificering is een voorwaarde om te kunnen verzenden, en het kost tijd. De export compliance requirements moeten begrepen zijn voordat de apparatuurspecificatie wordt vastgezet, niet daarna.
- Heb een klant voordat je een fabriek hebt. Vastgelegde vraag is wat een fabrikant die een neergang overleeft onderscheidt van een die dat niet doet.
De reden dat dit ertoe doet, is dat de faalmechanismen vooraf kenbaar zijn. Bijna niemand in deze sector faalt door een verrassing die hij niet had kunnen voorzien. Ze falen omdat capaciteit werd vastgelegd tegen een prijs die geen stand hield, of omdat het geld om een volwassen opbrengst te bereiken er niet was, of omdat de lijn alleen het product kon maken dat drie jaar eerder in trek was. Alle drie zijn het beslissingen, en alle drie kunnen anders worden genomen.
Veelgestelde vragen
Waarom gaan zo veel zonne-energiebedrijven failliet?
Voor installateurs en distributeurs is de oorzaak meestal financieel: dunne marges, lange debiteurentermijnen, voorraad die in waarde daalt en vraag die meebeweegt met rentetarieven en beleid. Voor fabrikanten is het meestal timing: capaciteit die vooruitloopt op de vraag, prijzen die sneller dalen dan kosten, en een opbrengstcurve die meer kapitaal opslokte dan gepland. Dit zijn verschillende problemen die als één sectorstatistiek worden gerapporteerd.
Heeft de zonne-energiesector het momenteel moeilijk?
Ergens heeft die het altijd moeilijk, omdat capaciteit in grote stappen wordt toegevoegd terwijl de vraag gelijkmatiger groeit. Die mismatch zorgt voor een regelmatige cyclus van margedruk en consolidatie. Wat de huidige periode zwaarder maakt, is het tempo van de technologietransitie, dat iedereen straft die capaciteit aanhoudt in de uitgaande technologie.
Is de productie van zonnepanelen winstgevend?
Dat kan, maar de marge is dun en het hangt af van de kostenpositie in plaats van van de prijs. Winstgevendheid komt van cellen goed inkopen, op hoge bezettingsgraad draaien, de opbrengst hoog houden en geld snel omzetten. Een fabriek die goed is uitgerust maar op lage bezettingsgraad of met lage opbrengst draait, is geen winstgevende fabriek, hoe goed de machines ook zijn.
Wat is het grootste risico bij het starten van een modulefabriek?
De meeste eerste bouwers onderschatten het werkkapitaal, niet de apparatuur. Cellen, encapsulant, glas en ribbon moeten worden gekocht voordat de eerste module wordt verkocht, en klanten betalen op termijn. Een fabriek die volledig is uitgerust en zonder cash zit, is een veelvoorkomende en volledig vermijdbare mislukking.
Hoe lang duurt het om volledige opbrengst te bereiken op een nieuwe lijn?
Langer dan de inbedrijfstelling duurt, en het is de meest onderschatte post in het businessplan. De opbrengst stijgt naarmate operators het proces leren, defectpatronen herkenbaar worden en de soldeer- en lamineerprofielen worden afgestemd op de daadwerkelijk gebruikte cellen en materialen. Begroot die periode expliciet.
Verlaagt het kopen van goedkopere apparatuur het risico?
Het verlaagt het kapitaal dat op het spel staat en verhoogt vaak het operationele risico, omdat goedkopere apparatuur meestal minder procesmarge betekent, langzamer omschakelen tussen formaten en meer afhankelijkheid van de vaardigheid van operators. De relevante vraag is niet de aankoopprijs maar de kosten per goede module over de levensduur van de lijn.
Verder lezen en achtergrondgegevens
Openbaar referentiemateriaal over dit onderwerp, gepubliceerd door de organisaties die de technologieroadmap en marktgegevens van de sector onderhouden: